신차 출고 전, 차량번호 없이 자동차보험 가입되나요?
차대번호 가입과 번호 등록 알아보기
6분 읽기
세 줄 요약
- 차량번호가 아직 없는 신차는 차대번호로 자동차보험에 가입할 수 있고, 차대번호는 자동차제작증이나 계약서·출고 서류에서 확인할 수 있어요.
- 보험 시작일은 출고 예정일에 맞춰 가입하고, 출고가 미뤄지면 보험이 시작되기 전에 보험사에 계약 변경을 요청하세요.
- 정식 차량번호가 나오면 지체 없이 내 보험사에 통보하여 보험 계약에 정식 자동차번호를 등록해주세요.
첫차 출고일은 잡혔는데 차량번호는 등록을 해야 나온다고 해요. 번호가 없으면 보험 가입이 안 되는지, 그렇다고 차를 받은 다음에 가입하면 늦는 것은 아닌지 헷갈리기 쉬워요.
이 글에서는 새 차의 자동차보험을 출고 전, 출고 지연, 출고 후 세 단계로 나눠 각 단계에서 무엇을 하고 무엇을 확인해야 하는지 순서대로 살펴볼게요.
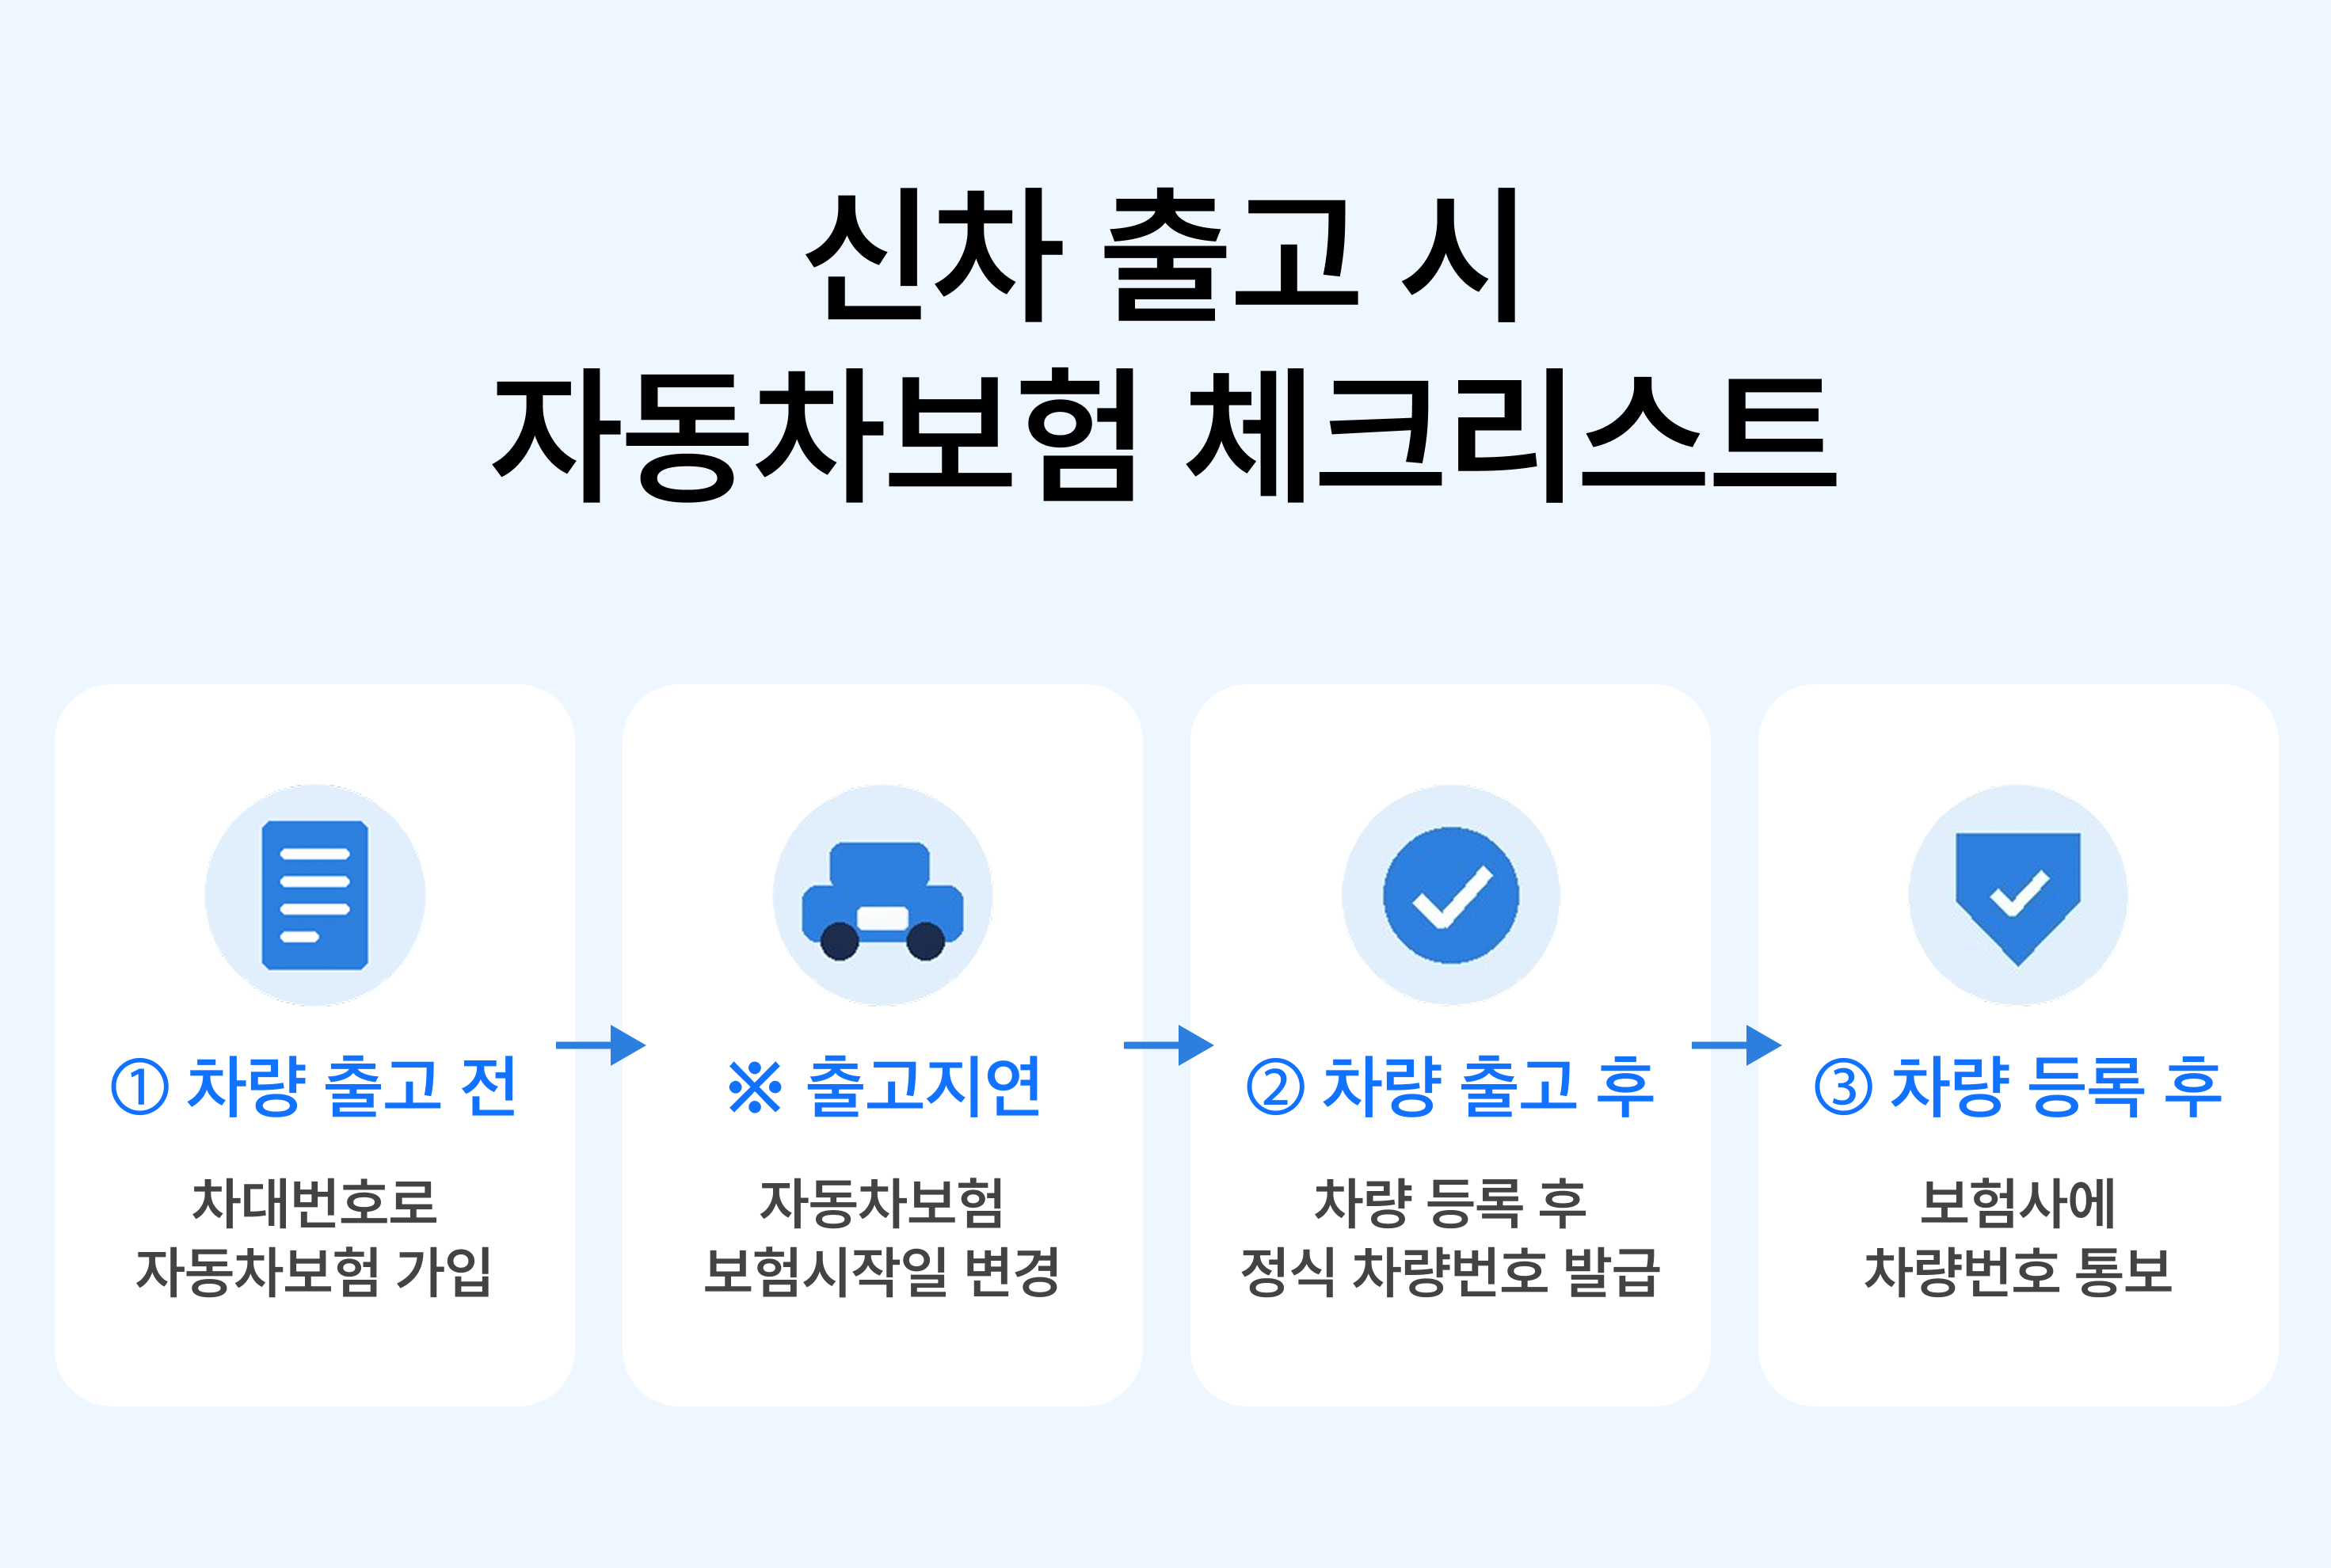
출고 전에는 무엇을 준비하나요?
차대번호로 먼저 가입
출고일이 정해지면 차를 인도 받기 전에 보험시작일을 출고 예정일에 맞춰 미리 가입하세요. 자동차등록 전이라 정식 차량번호가 나오기 전이라면 차대번호로 자동차보험에 가입할 수 있어요.
차대번호는 자동차마다 부여되는 고유 식별번호로 알파벳과 숫자를 조합한 17자리로 구성되어 있어요. 삼성화재 다이렉트 자동차보험 가입 화면에서도 자동차번호와 차대번호 중 하나를 골라 가입할 수 있습니다.
차대번호와 차량 정보 확인
차대번호는 제조사나 판매자가 발급하는 자동차제작증에 적혀 있고, 매매계약서와 출고 안내 서류에도 함께 적혀 있어요. 자동차제작증은 신규등록을 신청할 때 내는 서류라 출고 전에 판매자에게 요청하면 받을 수 있습니다.
| 서류 | 받는 곳 | 차대번호 외 확인사항 |
|---|---|---|
| 자동차제작증 | 제조사·판매자 | 차명(형식), 연식, 원동기형식, 제작연월일 |
| 매매계약서·출고 안내 | 판매자 | 세부 모델명, 옵션, 출고 예정일 |
| 자동차등록증(등록 후) | 등록 관청 | 자동차번호 |
※ 출처: 자동차관리법 제22조(차대번호 등의 표기) · 자동차등록규칙 제27조(신규등록의 신청) · 별지 제10호 서식 자동차제작증
보험료 계산 및 가입 과정에서 차명·연식·세부 모델과 옵션이 실제 차량 정보와 일치하는지 확인해야 해요. 자동차제작증과 계약서·출고 안내 서류를 대조하고, 다른 내용이 있으면 판매자나 보험회사에 확인한 뒤 정확한 정보로 가입하세요.
출고일이 미뤄지면 보험은 어떻게 되나요?
자동차 출고가 지연되었다면 보험 계약 변경을 통해 보험시작일을 변경해주세요.
처음 보험에 가입하는 자동차는 보험료를 낸 때부터 보장이 시작되지만, 증권에 적힌 보험기간보다 먼저 냈다면 그 첫날 0시부터 시작되므로, 시작일을 출고 예정일로 두면 그날부터 보험료가 계산돼요. 출고가 미뤄졌는데 시작일을 그대로 두면 차를 받기도 전에 보험기간이 흘러가요.
출고 후에는 무엇을 해야 하나요?
보험회사 정식 자동차번호 등록
자동차 등록 후, 정식 차량번호가 나오면 지체 없이 보험회사에 통보해야 해요. 삼성화재 다이렉트는 홈페이지 계약 변경의 「자동차번호 등록(무번호 확정)」에서 편리하게 변경할 수 있습니다.
어떤 점이 궁금하세요?
첫차 자동차보험은 언제 가입해야 하나요?
차를 인도받기 전에 가입하는 것이 좋습니다. 출고 예정일이 정해지면 차대번호로 가입하고 보험 시작일을 출고 예정일로 정합니다. 임시운행허가를 받아 운행하는 기간에도 자동차보유자는 책임보험에 가입해 있어야 하므로, 번호판이 나오기 전이라고 가입을 미루면 안됩니다.
출고 전에 차량번호가 없어도 미리 가입할 수 있나요?
차대번호로 먼저 가입할 수 있습니다. 차대번호는 제조사나 판매자가 발급하는 자동차제작증에 적혀 있고, 매매계약서와 출고 안내 서류에도 함께 적혀 있어요. 자동차제작증은 신규등록을 신청할 때 내는 서류라 출고 전에 판매자에게 요청하면 받을 수 있습니다.
차량번호가 나오면 보험회사에도 알려야 하나요?
자동차 등록 후, 정식 차량번호가 나오면 지체 없이 보험사에 통보하고 자동차번호를 등록해야 합니다. 삼성화재 다이렉트의 경우 홈페이지 「자동차번호 등록(무번호 확정)」에서 편리하게 변경할 수 있습니다.
함께 보면 좋은 글
예금자보호 안내

이 보험계약은 예금자보호법에 따라 해약환급금(또는 만기 시 보험금)에 기타지급금을 합한 금액이 1인당 “1억원까지”(본 보험회사의 여타 보호상품과 합산) 보호됩니다. 이와 별도로 본 보험회사 보호상품의 사고보험금을 합산한 금액이 1인당 “1억원까지” 보호됩니다. 다만, 보험계약자 및 보험료납부자가 법인인 보험계약의 경우에는 보호되지 않습니다.
꼭 확인하세요
- 보험계약 체결 전 상품 설명서 및 약관을 읽어 보시기 바랍니다.
- 보험계약자가 기존에 체결했던 보험계약을 해지하고 다른 보험계약을 체결하면 보험인수가 거절되거나 보험료가 인상되거나 보장 내용이 달라질 수 있습니다. 또한 지급한도, 면책 사항 등에 따라 보험금 지급이 제한될 수 있습니다.
(0801,'26.10.19~'27.10.18)